Помогли отстоять 245 млн ₽ распределительно-сетевой компании
Организация клиента квалифицировала оптическое волокно в качестве движимого имущества. В ходе выездной проверки налоговый орган оспорил позицию Налогоплательщика, посчитав, что спорные объекты — это недвижимое имущество, что стало поводом для доначисления налога на имущество.
Суд поддержал доводы налогоплательщика, ведь налоговым органом не было доказано наличие у основных средств налогоплательщика критериев, позволяющих идентифицировать оптические волокна как объект недвижимости. Оборудование не может относиться с строительным сооружениям, формируя самостоятельную группу основных средств. При приобретении Объект выступал движимым имуществом. У налогового органа в данном случае отсутствовали какие-либо основания для начисления оспариваемых сумм, налога, пени и штрафа. Решение налогового органа, которое мы оспаривали, не соответствовало законодательству, нарушало права и интересы организации.
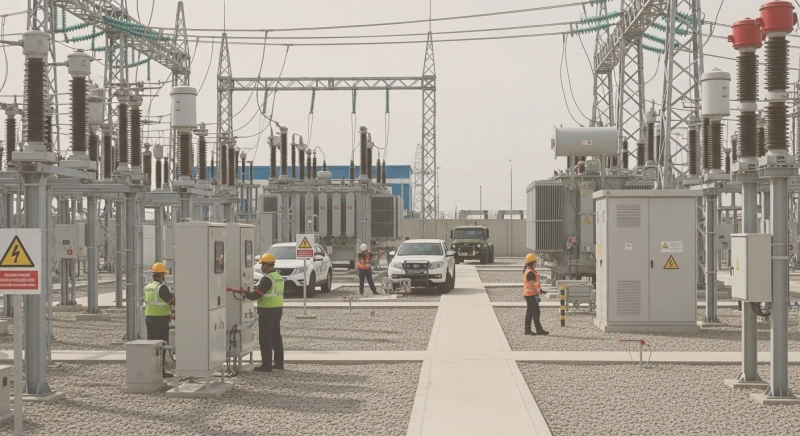
Действия по исчислению налога на прибыль организаций в 2013 — 2015 гг. в части применения 3 и 5 амортизационных групп к основным средствам — оптическим волокнам — являлись правомерными и соответствуют требованиям пункта 2 статьи 253 НК РФ и пункта 1 статьи 258 НК РФ, так как Заявитель учитывал спорные основные средства в соответствии с их характеристиками, функциональным назначением, учетной политикой, экономическими показателями, сложившейся практикой гражданского оборота как самостоятельное основное средство.
Действия налогового органа по самостоятельному определению вида имущества из 3 и 5 амортизационной группы «Машины и оборудование» по ОКОФ «Средства связи», «Системы связи» в 6 амортизационную группу с отнесением к «Сооружениям связи» по ОКОФ признаны неправомерными.
Суды трёх инстанций поддержали нашего налогоплательщика. Специалисты группы разрешения налоговых споров ООО «Аудит Груп» представляли интересы налогоплательщика в судах трех инстанций на протяжении более четырех лет, начиная с апреля 2019 года.
В рамках спора были собраны и проанализированы многочисленные доказательства, подтверждающие аргументы налогоплательщика (в т.ч. первичная, проектная, техническая, исполнительная документации), что в совокупности позволило опровергнуть основные аргументы налогового органа и защитить интересы налогоплательщика на 245 млн ₽.