Памятка-методичка для успешного и быстрого прохождения аудита отчётности
Наши эксперты — профессиональные аудиторы с лицензией — подготовили чёткий и последовательный порядок подготовки к аудиту бухгалтерской отчётности, чтобы процесс прошёл слаженно и без стресса. Вы можете скачать файл в формате PDF и поделиться им со своими коллегами — пересылка исключительно приветствуется!
Мы разработали данную памятку для понимания порядка проведения аудиторской проверки и ключевых параметров, влияющих на успешность прохождения аудита. Мы будем признательны за оказание содействия аудиторской группе в виде оперативного предоставления информации, документов, а также соблюдения основных правил прохождения аудита. Скоординированные совместные действия позволяют добиться наиболее успешных результатов проверки и комфортной работы.
Наша деятельность строго регламентирована законом №
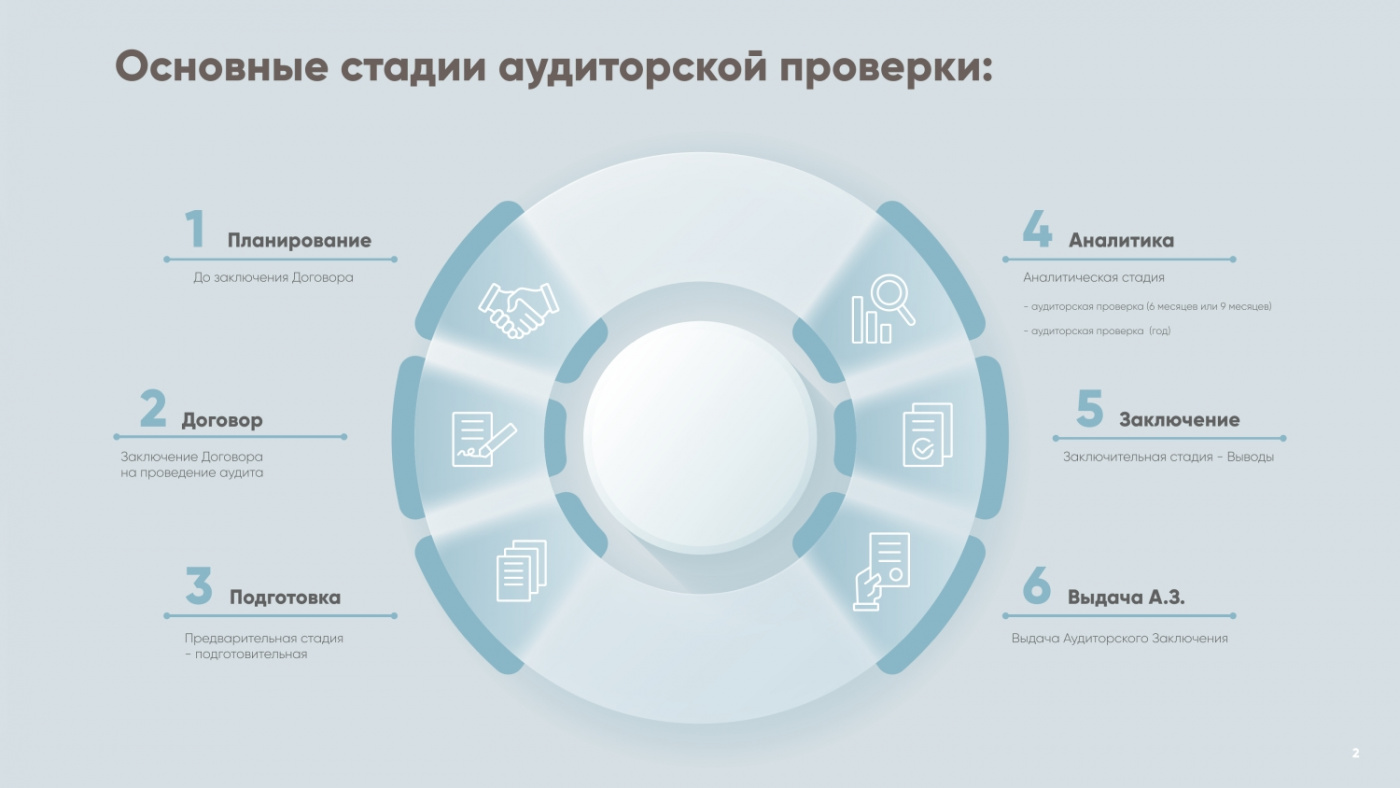
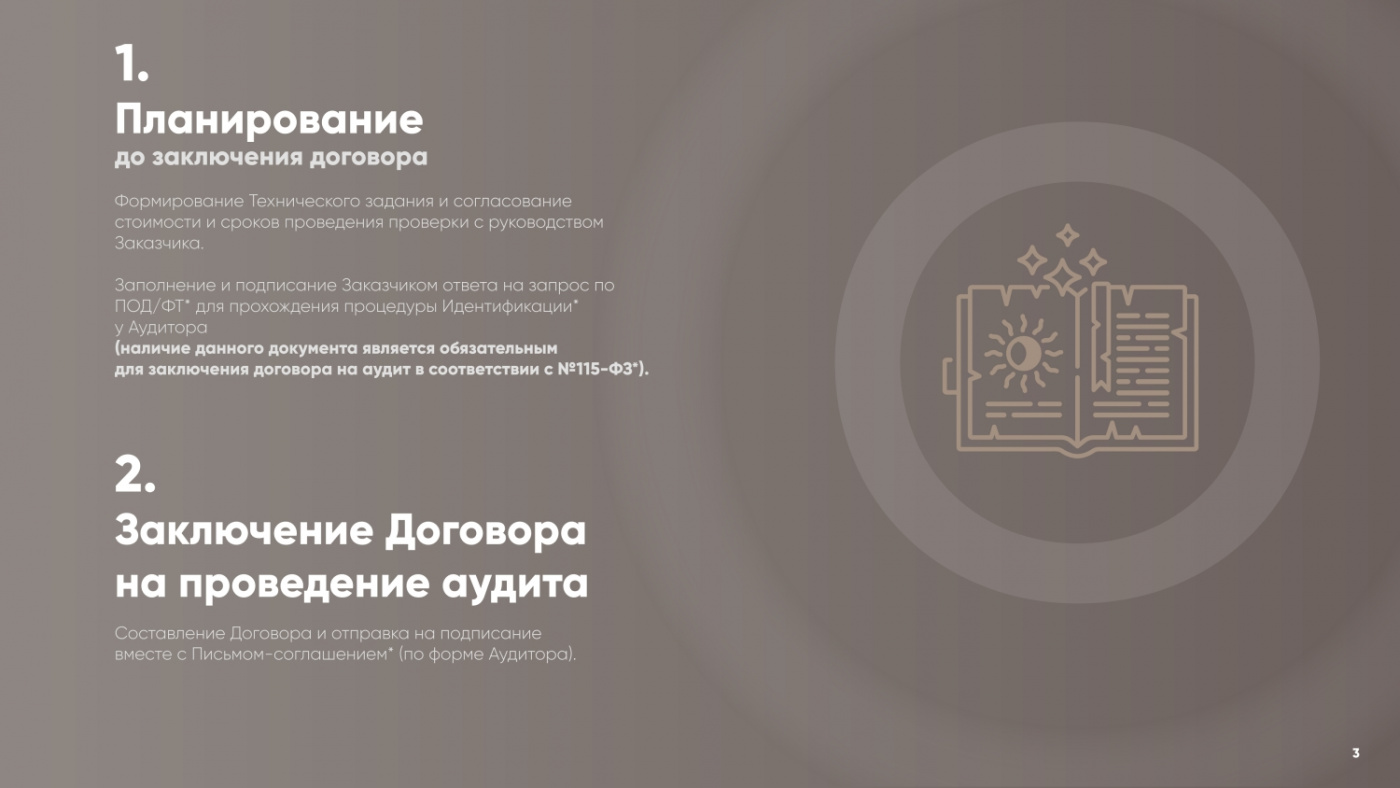
1. Планирование — до заключения договора
На основании заполненной Заказчиком Анкеты формирование Технического задания и согласование стоимости и сроков проведения проверки с руководством Заказчика.
Заполнение и подписание Заказчиком ответа на запрос по ПОД/ФТ* для прохождения процедуры Идентификации* у Аудитора (наличие данного документа является обязательным для заключения договора на аудит в соответствии с №
2. Заключение Договора на проведение аудита
Составление Договора и отправка на подписание вместе с Письмом-соглашением* (по форме Аудитора).
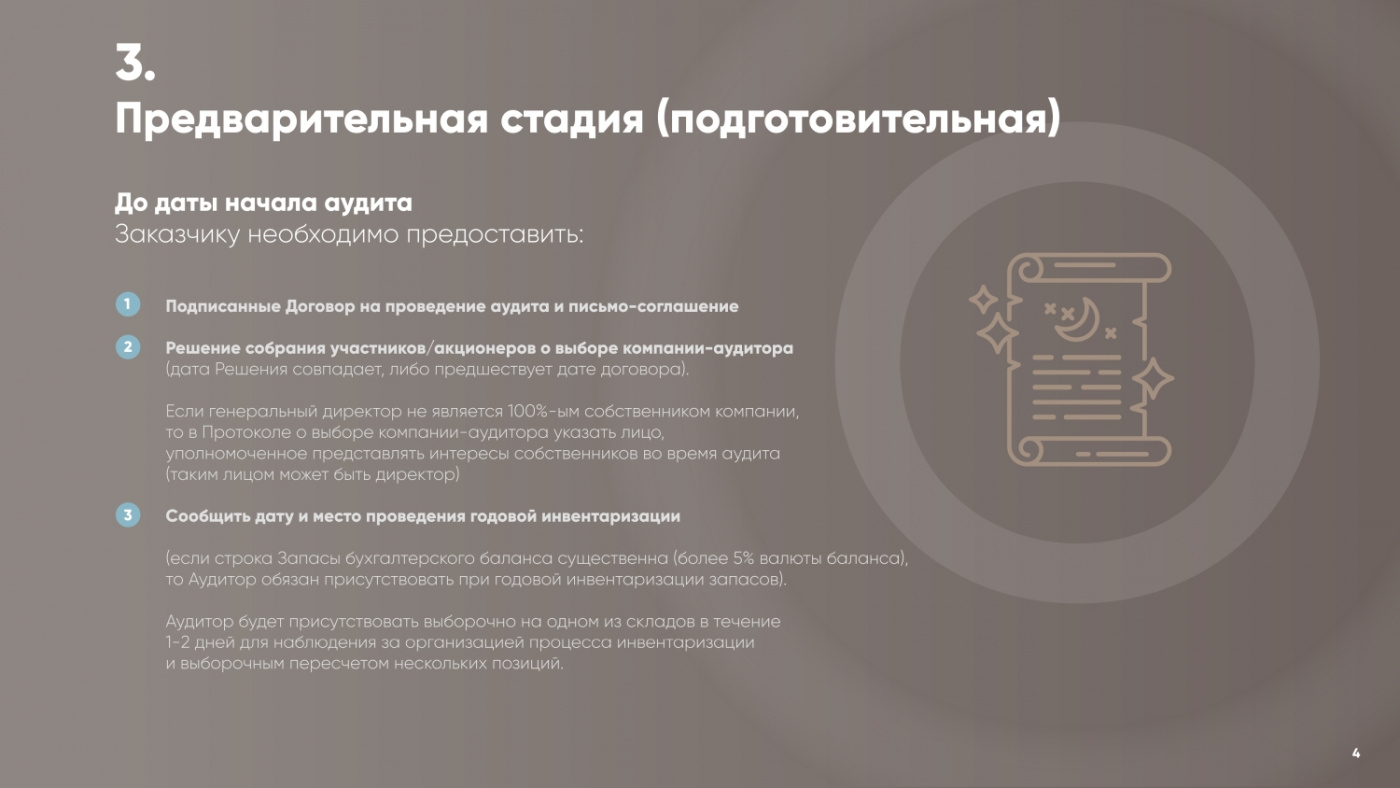
3. Предварительная стадия — подготовительная
До даты начала аудита Заказчику необходимо предоставить Аудиторской организации:
— Договор на проведение аудита;
— Письмо-соглашение;
— Решение собрания участников/акционеров о выборе компании-аудитора (дата Решения совпадает, либо предшествует дате договора. Если генеральный директор не является 100%-ым собственником компании, то в Протоколе о выборе компании-аудитора указать лицо, уполномоченное представлять интересы собственников во время аудита (таким лицом может быть директор);
— Сообщить дату и место проведения годовой инвентаризации (если строка Запасы бухгалтерского баланса существенна (более 5% валюты баланса), то Аудитор обязан присутствовать при годовой инвентаризации запасов). Аудитор будет присутствовать выборочно на одном из складов в течение
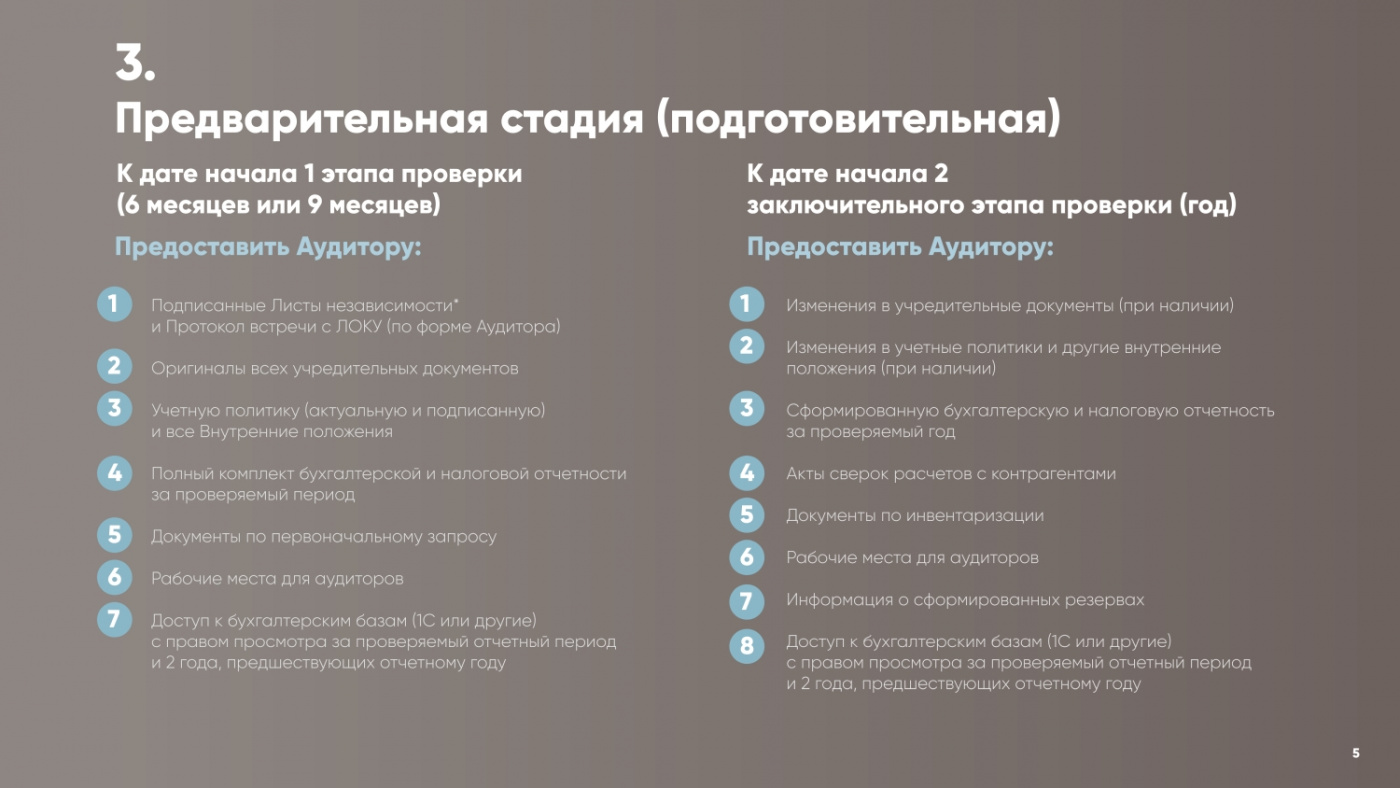
К дате начала первого этапа Аудита (указанного в Техническом Задании) Заказчику необходимо:
- Актуализировать и подписать Учетную политику;
- Сформировать бухгалтерскую (финансовую) отчетность за проверяемый период;
- Отправить акты сверок с контрагентами;
- Подготовить документы по Инвентаризации;
- Сформировать резервы (при необходимости);
- Подготовить первичные документы для ознакомления;
- Подготовить документы в соответствии с первоначальным запросом, указанным в приложении к Договору на проведение аудита.
В первый день проведения первого этапа проверки Заказчику необходимо ознакомиться и подписать Листы независимости* (по форме Аудитора) и Протокол встречи с ЛОКУ* (по форме Аудитора), а также предоставить:
— Оригиналы всех учредительных документов,
— Учетные политики и все имеющиеся Внутренние положения,
— Полный комплект бухгалтерской и налоговой отчетности за проверяемый в этом этапе период,
— Документы по первоначальному запросу,
— рабочие места для аудиторов,
— доступ к бухгалтерским базам (1С или другие) с правом просмотра за проверяемый отчетный период и 2 года, предшествующих отчетному году.
К дате начала 2 заключительного этапа аудита (в случае, проведения аудит в 1 этап к дате начала проверки) необходимо подготовить:
— Изменения в учредительные документы (при наличии),
— Изменения в учетные политики и другие внутренние положения (при наличии),
— бухгалтерскую и налоговую отчетность за проверяемый год,
— акты сверок расчетов с контрагентами,
— рабочие места для аудиторов,
— доступ к бухгалтерским базам (1С или другие) с правом просмотра за проверяемый отчетный период и 2 года, предшествующих отчетному году, и период после отчетной даты до даты начала проверки.
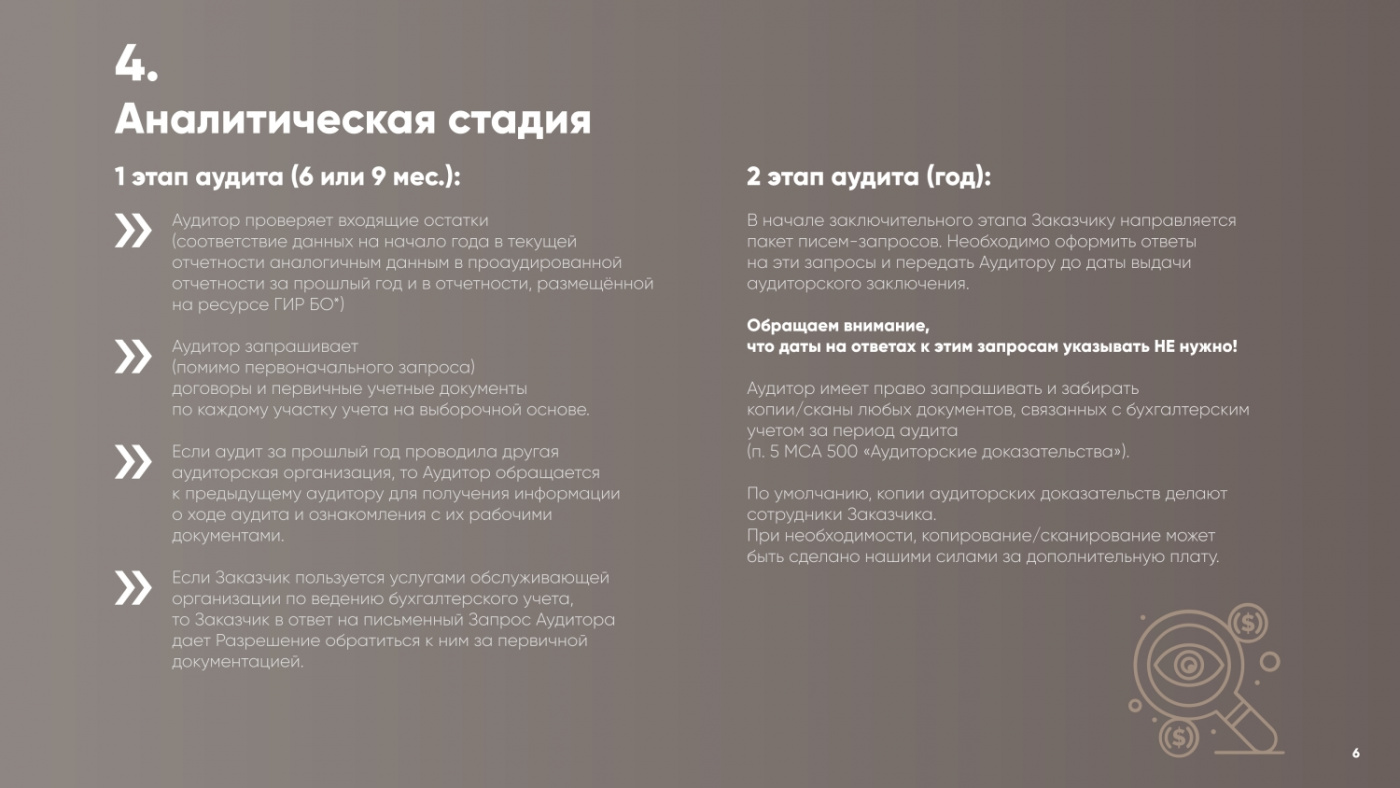
4. Аналитическая стадия
1 этап аудиторской проверки (6 месяцев или 9 месяцев):
На 1 этапе аудита Аудитор обязан проверить входящие остатки, т.е. проверить соответствие данных на начало года в текущей отчетности аналогичным данным в проаудированной отчетности за прошлый год и в отчетности, размещённой на ресурсе ГИР БО*.
Если аудит за прошлый год проводила другая аудиторская организация, то Аудитор, в соответствии с действующим законодательством, обращается к предыдущему аудитору для получения информации о ходе аудита и ознакомления с их рабочими документами.
Если Клиент не имеет своей бухгалтерской службы, а пользуется услугами обслуживающей организацией по ведению бухгалтерского учета, то Клиент, в ответ на письменный Запрос Аудитора дает Разрешение обратиться в такую организацию за документацией клиента.
Во время проведения проверки Аудитор помимо документов по первоначальному запросу будет запрашивать для изучения договоры и первичные учетные документы по каждому участку учета на выборочной основе.
Аудитор имеет право запрашивать и забирать копии/сканы любых документов, связанных с бухгалтерским учетом за период аудита (п. 5 МСА 500 «Аудиторские доказательства»).
По умолчанию копии Аудиторских доказательств делают сотрудники Заказчика. При необходимости копирование/сканирование может быть сделано нашими силами за дополнительную плату.
По итогам 1 этапа аудита в сроки, установленные договором, Клиенту присылают проект Меморандума* о выявленных нарушениях. В случае отсутствия возражений оформляется оригинал Меморандума и подписывается акт о завершении 1 этапа аудиторской проверки.
Заключительный этап аудиторской проверки (год):
В начале заключительного этапа Заказчику направляется пакет писем-запросов. Необходимо оформить ответы на эти запросы и передать Аудитору до даты выдачи аудиторского заключения. Обращаем внимание, что даты на ответах к этим запросам указывать НЕ нужно!
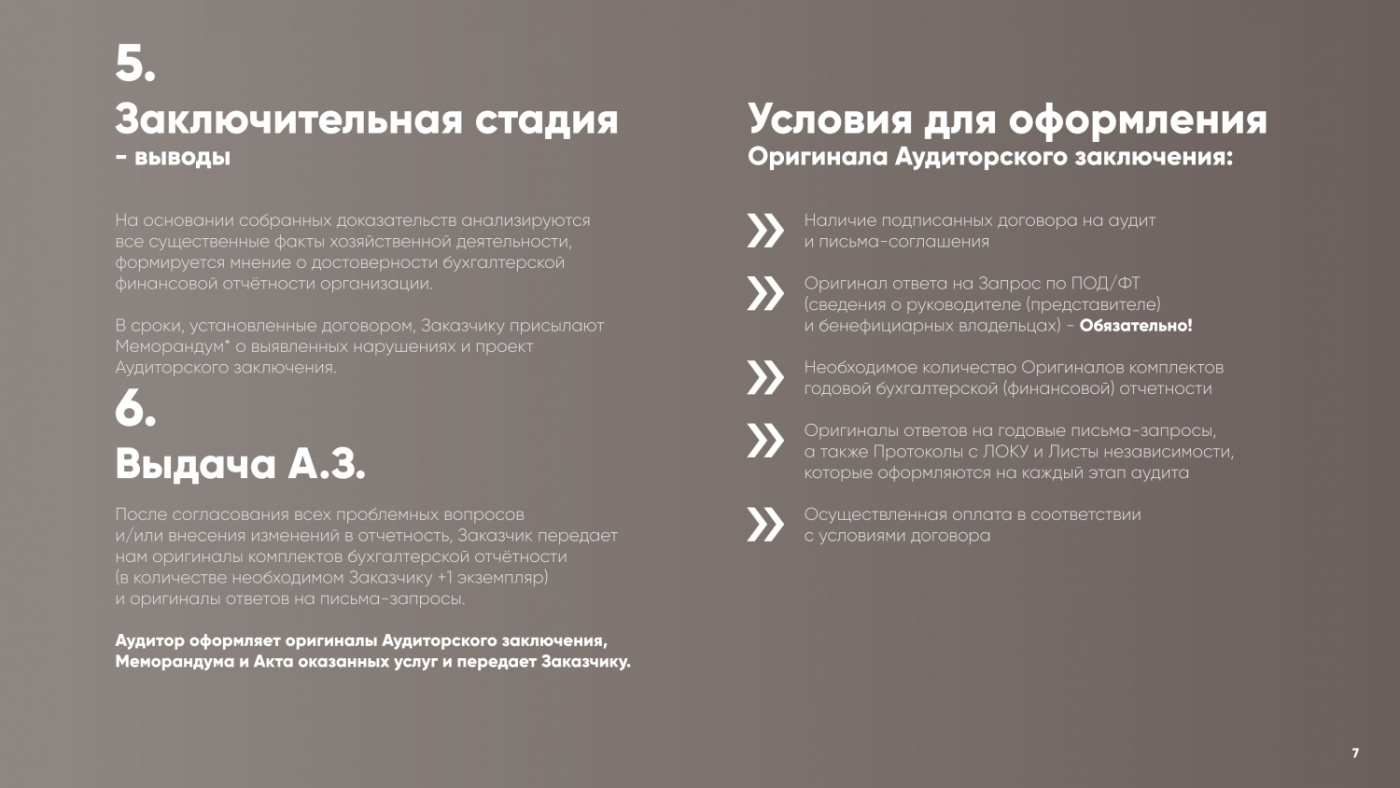
5. Заключительная стадия — Выводы
По итогам проведенной проверки Аудитор оформляет итоговые выводы, готовит проекты Меморандума и Аудиторского заключения и отправляет Заказчику в установленные договором (Техническим заданием) сроки.
По итогу с представителями Заказчика обсуждаются выявленные нарушения и мнение о достоверности бухгалтерской отчетности, которое будет отражено в аудиторском заключении, а также возможность исправления существенных ошибок в отчетности.
При необходимости Заказчик вносит исправления/дополнения в годовую бухгалтерскую отчетность и предоставляет исправленную отчетность аудитору (количество корректировок указывается в Техническом задании).
6. Выдача Аудиторского Заключения
После согласования всех проблемных вопросов и/или внесения изменений в отчетность, Заказчик передает нам оригиналы комплектов бухгалтерской отчётности (количество, необходимое Заказчику +1 экземпляр) и оригиналы ответов на письма-запросы.
Аудитор оформляет оригиналы Аудиторских заключений, Меморандума и Акта оказанных услуг и передает Заказчику.
Важно! Условия, необходимые для оформления оригиналов аудиторского заключения:
- Оригинал договора и письма-соглашения, обязательно Ответ на Запрос по ПОД/ФТ, т.е. сведения о руководителе (представителе) и бенефициарных владельцах;
- Необходимое количество комплектов годовой бухгалтерской (финансовой) отчетности;
- Оригиналы ответов на годовые письма-запросы, а также Протоколы с ЛОКУ и Листы независимости, которые оформляются на каждый этап аудита;
- Осуществленная оплата в соответствии с условиями договора.
Результаты аудиторской проверки
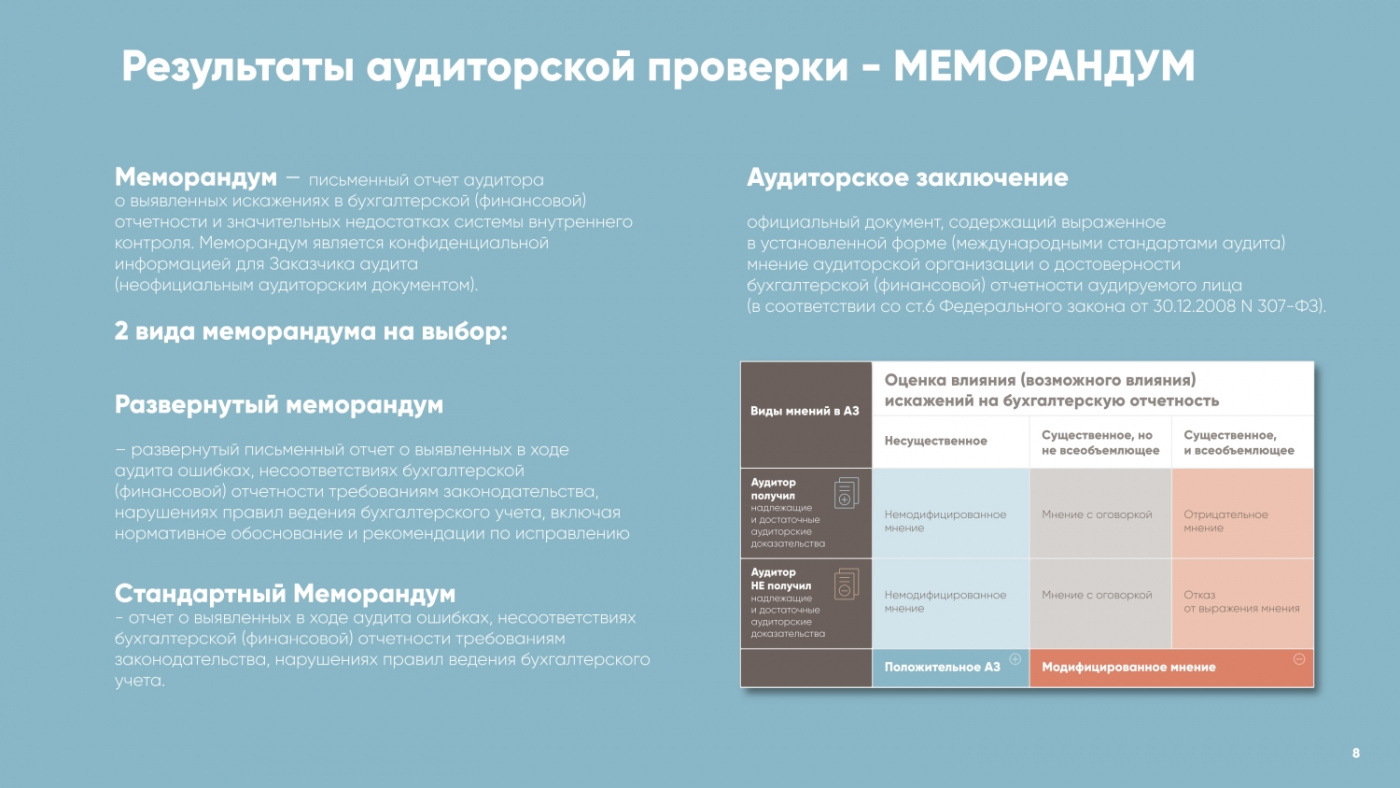
Меморандум — письменный отчет аудитора о выявленных искажениях в бухгалтерской (финансовой) отчетности и значительных недостатках системы внутреннего контроля. Меморандум не является официальным аудиторским документом. Меморандум является конфиденциальной информацией для Заказчика аудита.
2 вида меморандума на выбор:
Меморандум — краткий письменный отчет о выявленных в ходе аудита ошибках, несоответствиях бухгалтерской (финансовой) отчетности требованиям законодательства, нарушениях правил ведения бухгалтерского учета.
Развернутый меморандум — развернутый письменный отчет о выявленных в ходе аудита ошибках, несоответствиях бухгалтерской (финансовой) отчетности требованиям законодательства, нарушениях правил ведения бухгалтерского учета, включая нормативное обоснование и рекомендации по исправлению.
Аудиторское заключение — это официальный документ, предназначенный для пользователей бухгалтерской (финансовой) отчетности аудируемых лиц, содержащий выраженное в установленной форме мнение аудиторской организации о достоверности бухгалтерской (финансовой) отчетности аудируемого лица (в соответствии со ст. 6 Федерального закона от 30.12.2008 N
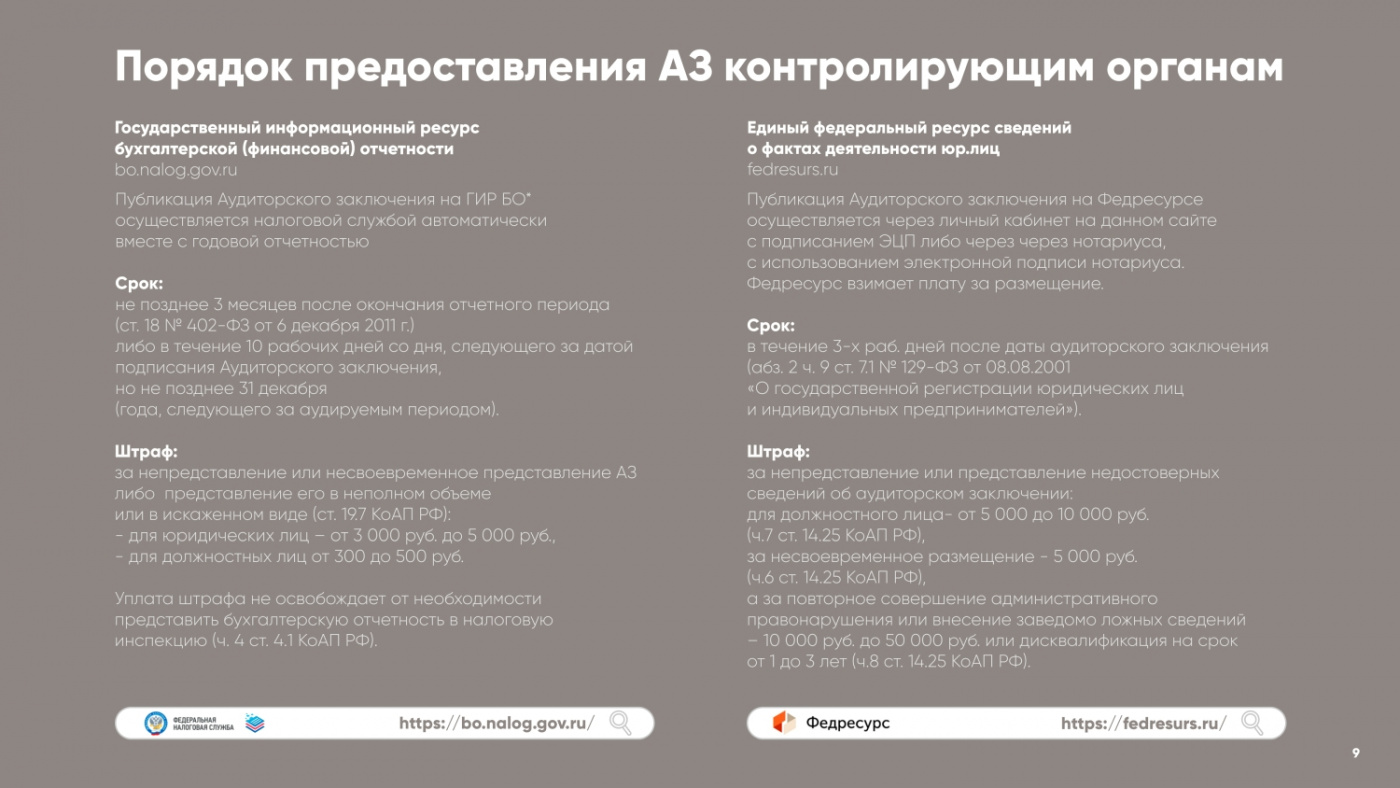
Порядок предоставления АЗ контролирующим органам:
- в ИФНС (публикация на ГИР БО* осуществляется налоговой службой автоматически)
- Срок: не позднее 3 месяцев после окончания отчетного периода (ст. 18 Федерального закона от 6 декабря 2011 г. №
402-ФЗ) вместе с годовой отчетностью. Аудиторское заключение, которое к этому моменту еще не готово, сдается в течение 10 рабочих дней со дня, следующего за датой его подписания, но не позднее 31 декабря. - Штраф: за непредставление или несвоевременное представление в налоговую инспекцию аудиторского заключения либо представление его в неполном объеме или в искаженном виде ведет к штрафу по статье 19.7 КоАП РФ: для юридических лиц — от 3 000 руб. до 5 000 руб., для должностных лиц от 300 до 500 руб. Уплата штрафа не освобождает от необходимости представить бухгалтерскую отчетность в налоговую инспекцию (ч. 4 ст. 4.1 КоАП РФ).
- Единый федеральный ресурс сведений о фактах деятельности юридических лиц (https://fedresurs.ru/). Обязательному внесению в Единый федеральный реестр сведений о фактах деятельности юридических лиц (то есть — обязательной публикации на сайте fedresurs.ru) подлежат сведения об отчетности, подлежащей обязательному аудиту, и сведения о результатах обязательного аудита. Это требование установлено подп. «л.2» п. 7 ст. 7.1 Федерального закона от 08.08.2001 №
129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей». Данные предоставляются путем заполнения формы в личном кабинете на данном сайте (для это необходимо скачать специальное ПО) с подписанием ЭЦП. Другой вариант — подача сведений через нотариуса, с использованием электронной подписи нотариуса. Федресурс взимает плату за размещение. - Срок: публикация аудиторского заключения на Федресурсе должна быть произведена в течение
3-х рабочих дней после того числа, которым датировано аудиторское заключение (абз. 2 ч. 9 ст. 7.1 Федерального закона от 08.08.2001 №129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей»). - Штраф: за отсутствие публикации, либо за несвоевременную публикацию аудиторского заключения на Федресурсе, а также за представление недостоверных сведений предусмотрена административная ответственность, установленная ст. 14.25 Кодекса РФ об административных правонарушениях, а именно: за непредставление или представление недостоверных сведений об аудиторском заключении на Федресурсе предусмотрен штраф для должностного лица — от 5 000 до 10 000 руб. (ч.7 ст. 14.25 КоАП РФ), за несвоевременное размещение — 5 000 руб. (ч.6 ст. 14.25 КоАП РФ), а за повторное совершение административного правонарушения или внесение заведомо ложных сведений — 10 000 руб. до 50 000 руб. или дисквалификация на срок от 1 до 3 лет (ч.8 ст. 14.25 КоАП РФ).
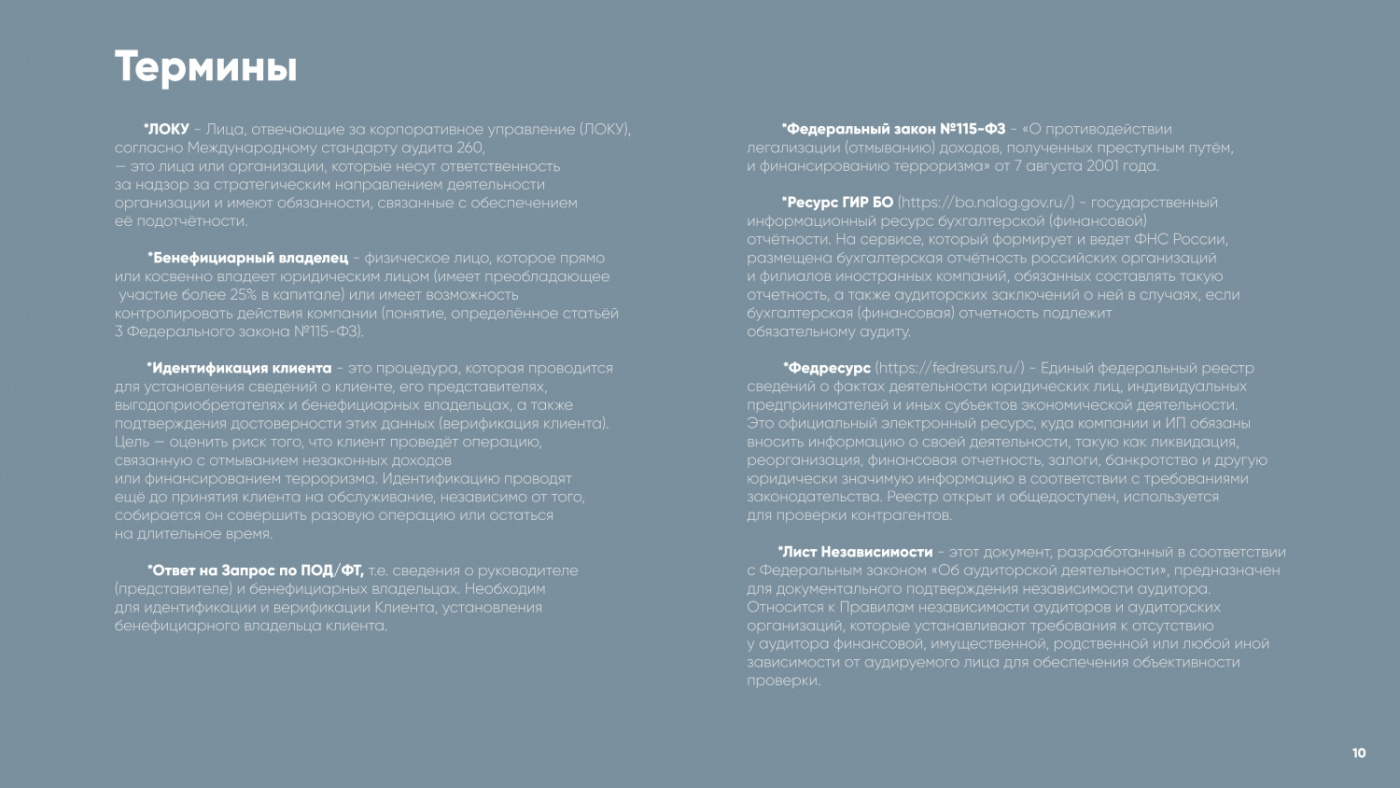
Термины
*ЛОКУ — Лица, отвечающие за корпоративное управление (ЛОКУ), согласно Международному стандарту аудита 260, — это лица или организации, которые несут ответственность за надзор за стратегическим направлением деятельности организации и имеют обязанности, связанные с обеспечением её подотчётности.
*Бенефициарный владелец — физическое лицо, которое прямо или косвенно владеет юридическим лицом (имеет преобладающее участие более 25% в капитале) или имеет возможность контролировать действия компании (понятие, определённое статьёй 3 Федерального закона №
*Идентификация клиента — это процедура, которая проводится для установления сведений о клиенте, его представителях, выгодоприобретателях и бенефициарных владельцах, а также подтверждения достоверности этих данных (верификация клиента). Цель — оценить риск того, что клиент проведёт операцию, связанную с отмыванием незаконных доходов или финансированием терроризма. Идентификацию проводят ещё до принятия клиента на обслуживание, независимо от того, собирается он совершить разовую операцию или остаться на длительное время.
*Ответ на Запрос по ПОД/ФТ, т.е. сведения о руководителе (представителе) и бенефициарных владельцах. Необходим для идентификации и верификации Клиента, установления бенефициарного владельца клиента.
*Федеральный закон №
*Ресурс ГИР БО (https://bo.nalog.gov.ru/) — государственный информационный ресурс бухгалтерской (финансовой) отчётности. На сервисе, который формирует и ведет ФНС России, размещена бухгалтерская отчётность российских организаций и филиалов иностранных компаний, обязанных составлять такую отчетность, а также аудиторских заключений о ней в случаях, если бухгалтерская (финансовая) отчетность подлежит обязательному аудиту.
*Федресурс (https://fedresurs.ru/) — Единый федеральный реестр сведений о фактах деятельности юридических лиц, индивидуальных предпринимателей и иных субъектов экономической деятельности. Это официальный электронный ресурс, куда компании и ИП обязаны вносить информацию о своей деятельности, такую как ликвидация, реорганизация, финансовая отчетность, залоги, банкротство и другую юридически значимую информацию в соответствии с требованиями законодательства. Реестр открыт и общедоступен, используется для проверки контрагентов.
*Лист Независимости — этот документ, разработанный в соответствии с Федеральным законом «Об аудиторской деятельности», предназначен для документального подтверждения независимости аудитора. Относится к Правилам независимости аудиторов и аудиторских организаций, которые устанавливают требования к отсутствию у аудитора финансовой, имущественной, родственной или любой иной зависимости от аудируемого лица для обеспечения объективности проверки.
Как вы можете увидеть, аудит отчётности — это строго регламентированный процесс с законодательно установленными стандартами. Однако наша команда всегда старается делать так, чтобы вашему коллективу было максимально комфортно.
Если вам нужно получить бизнес-консультацию, то к вашим услугам ОМНИА консалтинг:
- более 26 лет опыта в аудите, налогах, финансах и праве
- эффективные отраслевые решения
- тысячи благодарных клиентов